Ce dovezi îți trebuie pentru chargeback după o comandă la un magazin online fals
18 Noiembrie 2026
Un magazin online fals îți poate încasa banii fără să trimită produsul sau îți poate livra altceva decât ai comandat. Dacă ai plătit cu cardul, documentele potrivite ajută banca să analizeze contestația. Află ce trebuie să păstrezi și cum să pregătești un dosar, fără să introduci date personale într-un instrument online.
Pe scurt
- Salvează confirmarea comenzii, oferta și discuțiile cu vânzătorul
- O comandă nelivrată nu este o tranzacție neautorizată
- Chargeback-ul se solicită prin emitentul cardului; transferurile bancare și plățile în criptomonede necesită alte demersuri
- Dovezile ajută, dar nu garantează recuperarea banilor
Ce dovezi îți trebuie pentru un chargeback?
Dovezile pentru chargeback sunt documentele care arată ce ai cumpărat, cât ai plătit, ce a promis comerciantul și ce s-a întâmplat ulterior. Pot susține contestarea unei plăți pentru nelivrare, neconformitate sau nerambursare. Emitentul cardului stabilește procedura.
Magazinele false pot copia branduri sau inventa date de urmărire. Înainte să plătești, verifică separat denumirea firmei, adresa exactă a site-ului și condițiile de retur. Lacătul HTTPS nu dovedește că vânzătorul este legitim.
Salvează documentele înainte ca pagina să dispară
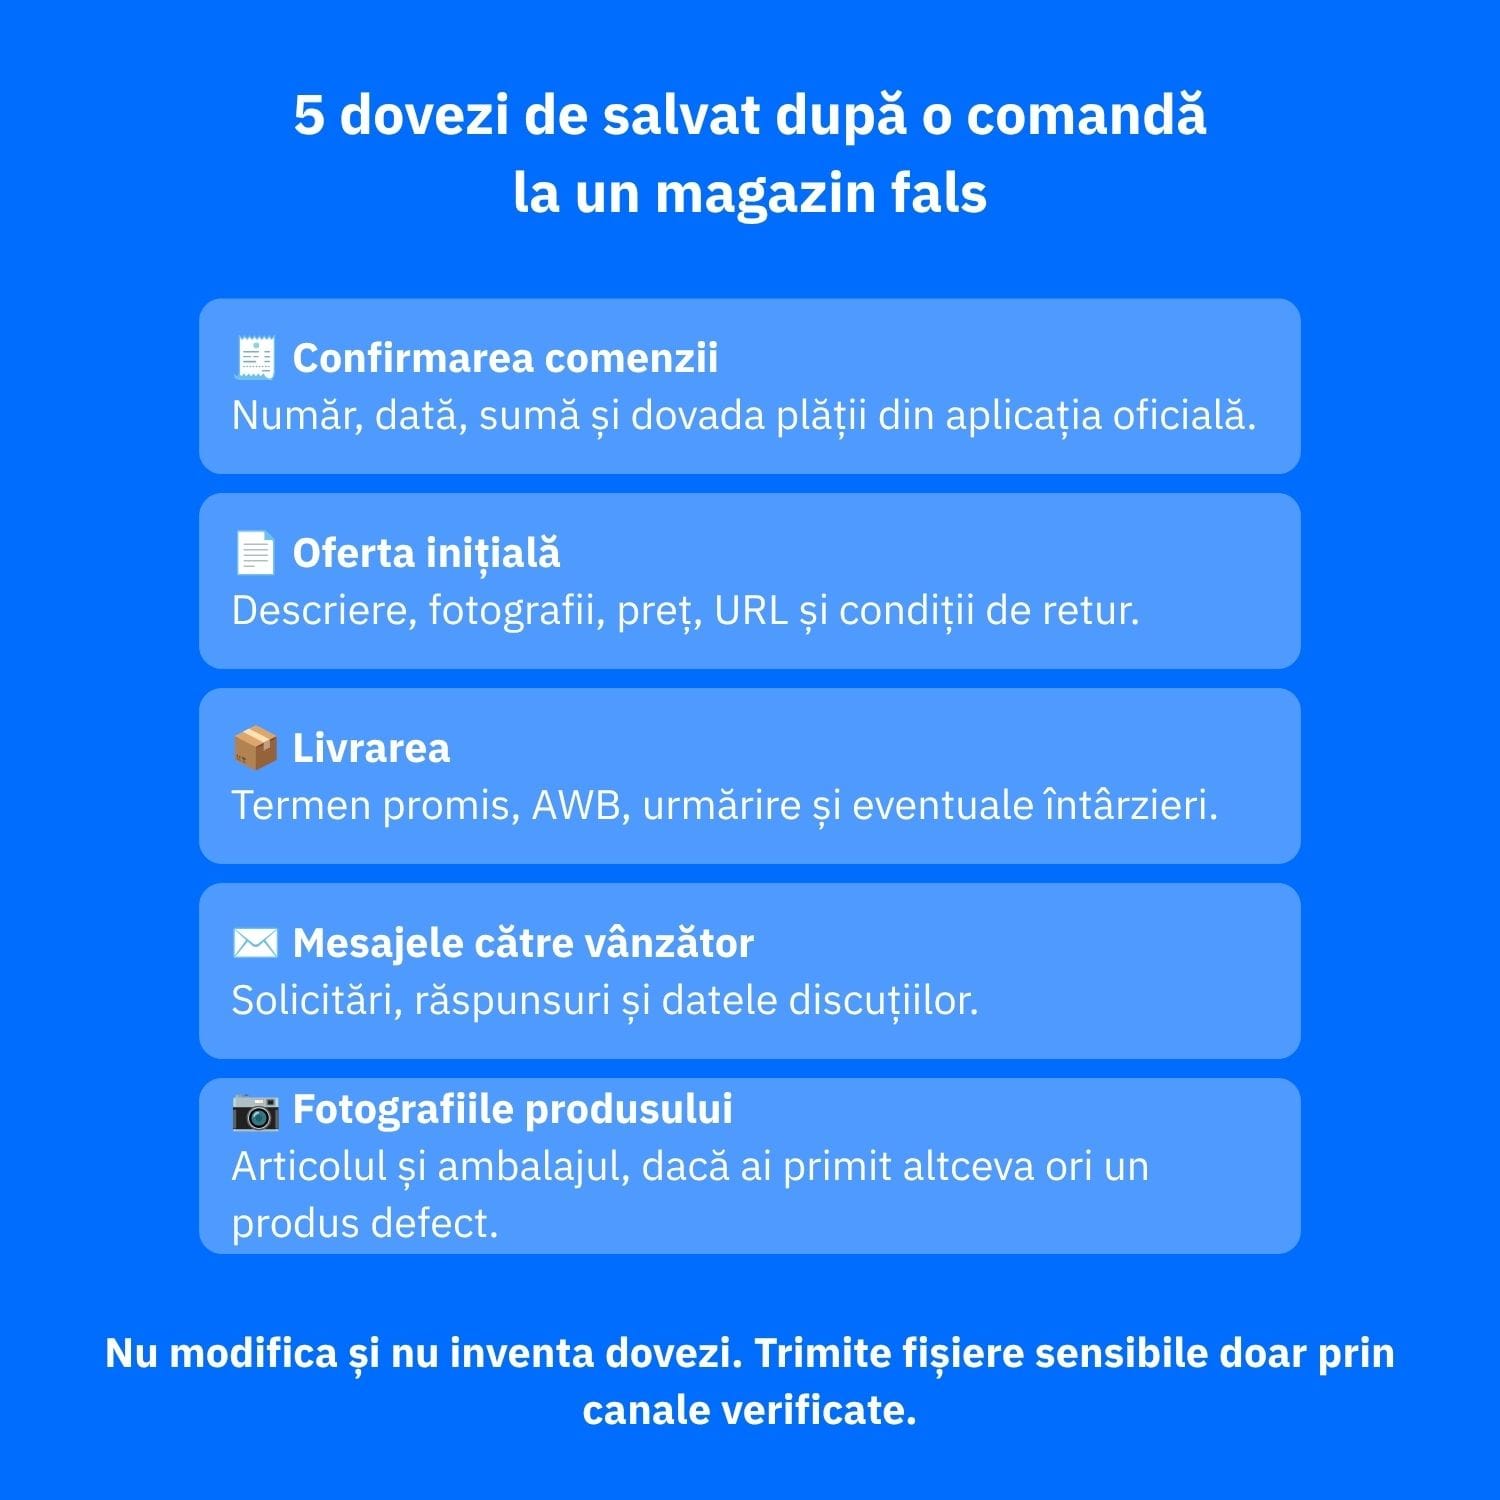
Salvează capturi și fișiere originale, cu datele și adresele web vizibile:
- Dovada comenzii: confirmarea, factura sau bonul, data, suma și înregistrarea plății din aplicația oficială a băncii.
- Oferta inițială: fotografiile și descrierea produsului, prețul, termenul de livrare și politica de retur.
- Dovezi privind livrarea: AWB-ul, informațiile de urmărire, data promisă și eventualele notificări de întârziere.
- Corespondența: solicitări de livrare ori rambursare, răspunsuri, date și încercări de contact.
- Fotografii: produsul și ambalajul, dacă ai primit altceva, un obiect defect sau aparent contrafăcut.
Nu inventa documente lipsă. Ghidul nostru despre cum să întocmești o listă de dovezi după o fraudă explică ce merită salvat și în alte situații.
Alege procedura potrivită metodei de plată
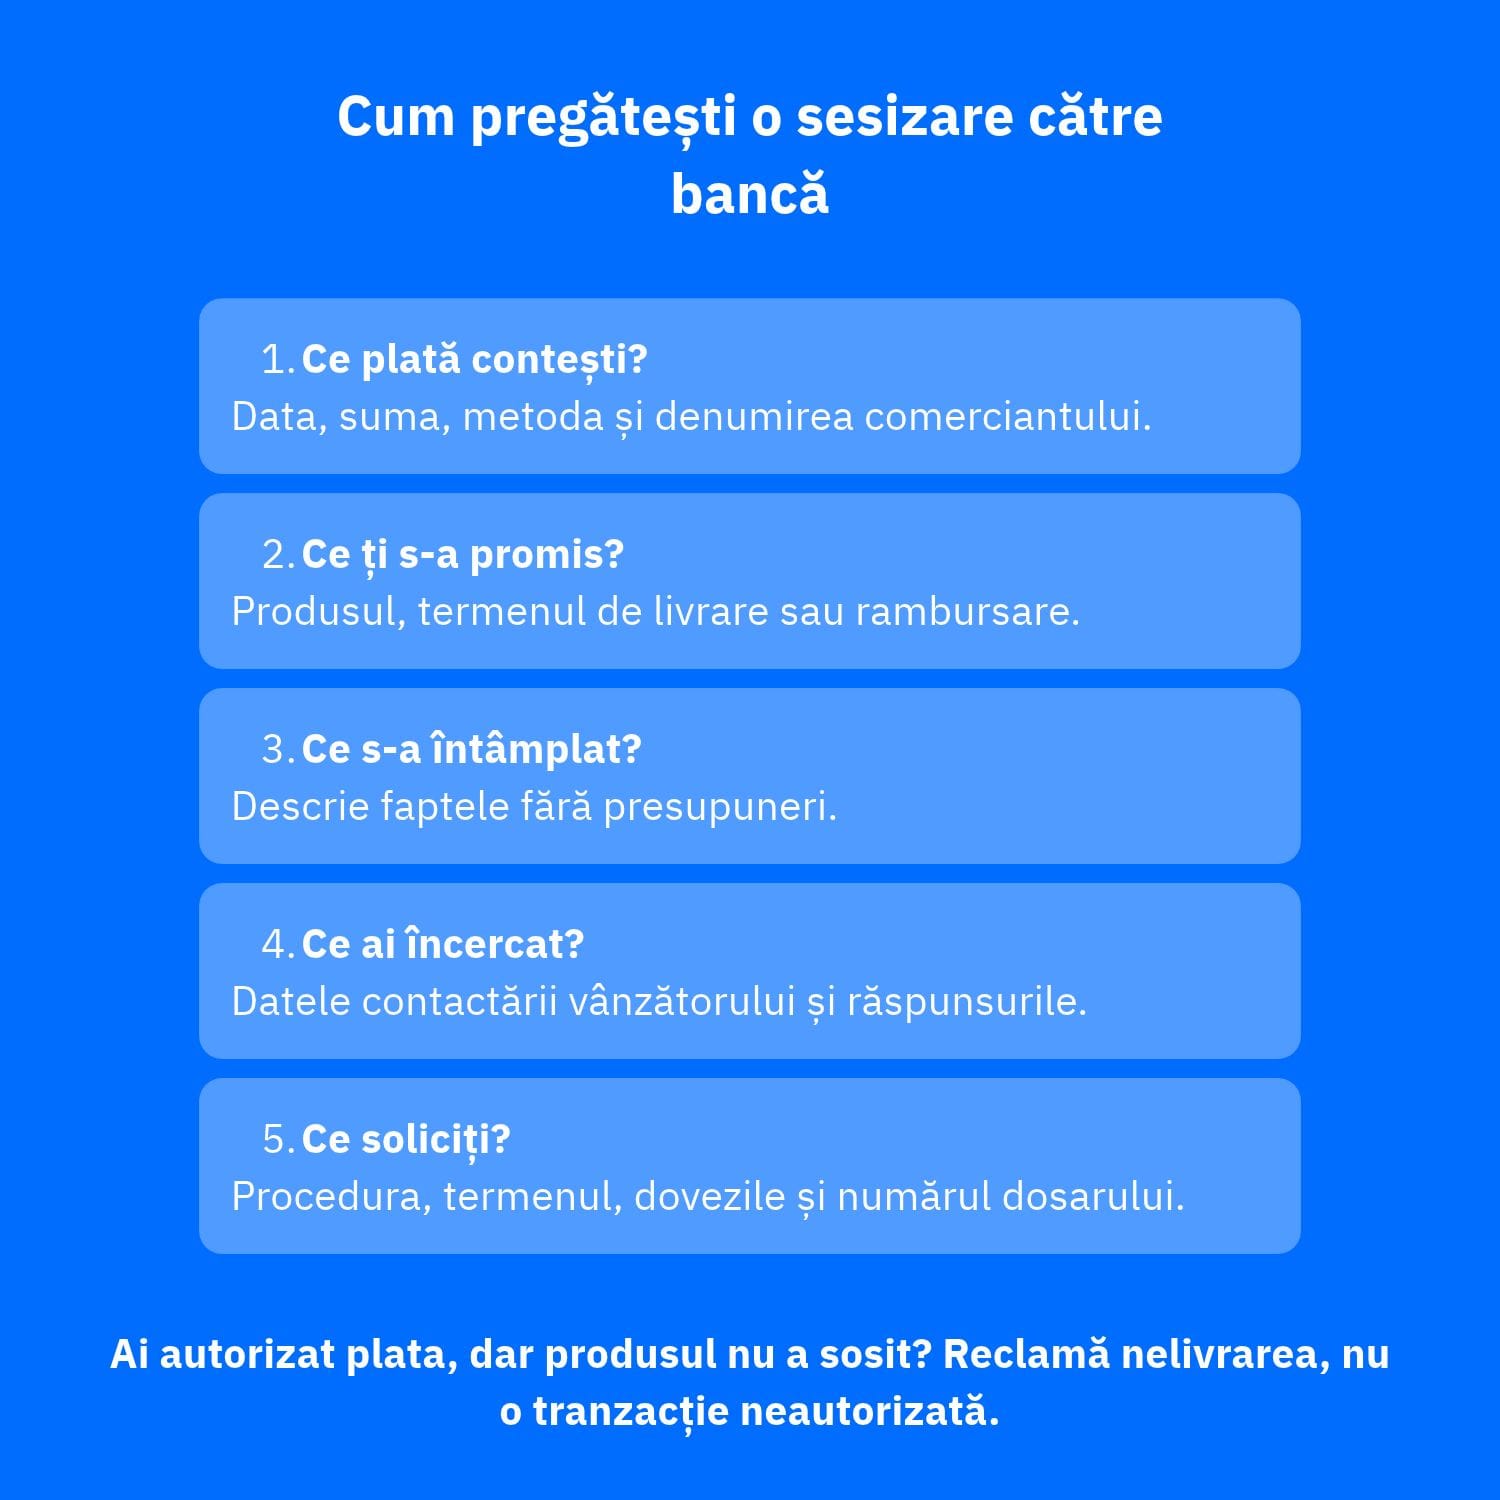
Chargeback-ul este mecanismul prin care banca emitentă poate contesta o tranzacție cu cardul potrivit regulilor schemei de plată. Dacă ai aprobat cumpărătura, dar produsul nu a ajuns, descrie situația drept produs nelivrat. Nu declara în mod fals că plata a fost neautorizată.
Pentru o tranzacție necunoscută, anunță imediat banca printr-un canal oficial. Dacă ai folosit Apple Pay sau Google Wallet, contactează emitentul cardului asociat. Pentru PayPal ori un marketplace, verifică și procedura platformei.
La un transfer bancar, cere urgent băncii să încerce recuperarea sumei; nu se aplică procedura de chargeback pentru carduri. Consultă și ghidul despre banii trimiși prin transfer unui escroc.
Pregătește un dosar pe care banca îl poate verifica
Scrie un rezumat factual: data cumpărării, produsul, suma, termenul promis, ce nu s-a respectat și când ai contactat vânzătorul. Ordonează anexele și întreabă banca despre categoria contestației, termen și depunerea securizată.
Descarcă generatorul offline de dosare pentru magazine false. Alegi situația, metoda de plată și dovezile disponibile, iar instrumentul pregătește o listă, un model de sesizare și o cronologie tipăribilă. Răspunsurile rămân pe dispozitiv; fișierul nu verifică magazine și nu transmite contestații.
Ce drepturi ai în România?
Potrivit regulilor UE privind livrarea, comerciantul trebuie, în general, să livreze în cel mult 30 de zile, dacă nu ați convenit alt termen. Dacă nu livrează, de regulă îi acorzi un termen suplimentar rezonabil; există excepții, inclusiv când livrarea la data convenită era esențială. Dreptul obișnuit de retragere în 14 zile are alte condiții și nu înlocuiește reclamația pentru nelivrare.
Pentru comercianții din România, poți folosi portalul de reclamații ANPC. Pentru litigii eligibile cu firme din alt stat UE, Islanda sau Norvegia, consultă ECC România. Dacă suspectezi o înșelăciune, sesizează Poliția Română. Nici reclamația de consum, nici plângerea penală nu inversează automat plata.
Dacă ai oferit și date personale
Dacă ai introdus date de card pe un site suspect, anunță emitentul și întreabă despre blocare ori înlocuire. Schimbă parolele compromise de pe un dispozitiv de încredere. Dacă ai instalat software sau ai acordat acces de la distanță, nu mai folosi dispozitivul pentru operațiuni bancare până când este verificat.
Cum te poate ajuta Bitdefender
Bitdefender Scamio poate analiza mesaje și linkuri suspecte, iar Ultimate Security oferă protecție împotriva malware-ului și phishingului. SecurePass ajută la gestionarea parolelor, iar Digital Identity Protection monitorizează expunerea datelor. Aceste servicii nu garantează recuperarea banilor.
Concluzie
O contestație credibilă începe cu dovezi originale și descrierea corectă a plății. Salvează documentele, contactează banca cât mai repede și verifică termenele aplicabile. În ghidul despre fraude financiare găsești și alte opțiuni de reacție.
Întrebări frecvente (FAQs)
Ce dovezi sunt necesare pentru un chargeback?
De regulă, ai nevoie de confirmarea comenzii, tranzacția din extras, oferta inițială, termenul de livrare sau rambursare și mesajele schimbate cu vânzătorul. Adaugă AWB-ul și fotografiile produsului, când sunt relevante. Lista exactă depinde de emitent și de motivul contestației; cere instrucțiuni prin canalul oficial al băncii.
Băncile investighează într-adevăr cererile de chargeback?
Da. Banca analizează motivul contestației și documentele, iar comerciantul poate răspunde prin mecanismul schemei de carduri. Rezultatul depinde de reguli, termene și dovezi. O sumă creditată provizoriu poate fi retrasă după verificări; depunerea cererii nu reprezintă o promisiune de rambursare.
Este ilegal să soliciți un chargeback fals?
O cerere formulată cu bună-credință, dar respinsă, nu este automat fraudă. În schimb, declarațiile intenționat false pentru a obține bani pot avea consecințe legale, în funcție de circumstanțe. Dacă ai autorizat cumpărătura și produsul nu a sosit, reclamă nelivrarea, nu inventa o plată neautorizată.
tags
Autor
Vlad's love for technology and writing created rich soil for his interest in cybersecurity to sprout into a full-on passion. Before becoming a Security Analyst, he covered tech and security topics.
Toate articoleleArticole similare
Articole salvate
